集成电路进口替代迫在眉睫,加速实现“中国芯”目标

集成电路是现代信息社会的基石,被誉为“工业粮食”,其技术水平和发展规模已成为衡量一个国家综合国力的重要标志。随着国际局势复杂多变和外部技术封锁加剧,集成电路进口替代已不再是单纯的经济问题,而是关乎产业安全和国家战略安全的紧迫任务。加速实现“中国芯”目标,已经成为从政府到产业界、从科研机构到市场的共同呼声。
一、为何进口替代“迫在眉睫”?
贸易摩擦与技术管制倒逼自主可控。自2018年以来,部分国家频繁利用“实体清单”、芯片出口管制等手段,对中国高科技企业进行极限施压。从华为被切断先进制程芯片供应,到多家中国实体被限制获取EDA工具、光刻机等关键设备和材料,大量企业面临“断供”风险。过度依赖进口的短板暴露无遗——一旦供应链被人为切断,整个产业链都可能陷入停摆。
进口规模巨大,贸易逆差长期悬殊。海关数据显示,集成电路连续多年成为中国第一大进口商品,年进口额超过3000亿美元,远超原油、铁矿石等大宗商品。庞大的进口依赖不仅消耗巨额外汇,更意味着中国信息产业的命脉握于他人之手。即使在全球供应链稳定的时期,这种结构性失衡也令人深感不安。
第三,新兴技术迭代提供了追赶窗口。当前,摩尔定律逐渐逼近物理极限,传统硅基芯片的先进制程演进放缓;Chiplet、先进封装、第三代半导体、RISC-V架构等新技术方向不断涌现。这为中国在部分领域换道超车、实现非对称赶超提供了前所未有的机遇。若不抓住窗口期加速替代,差距可能再度拉大。
二、当前取得的进展与瓶颈
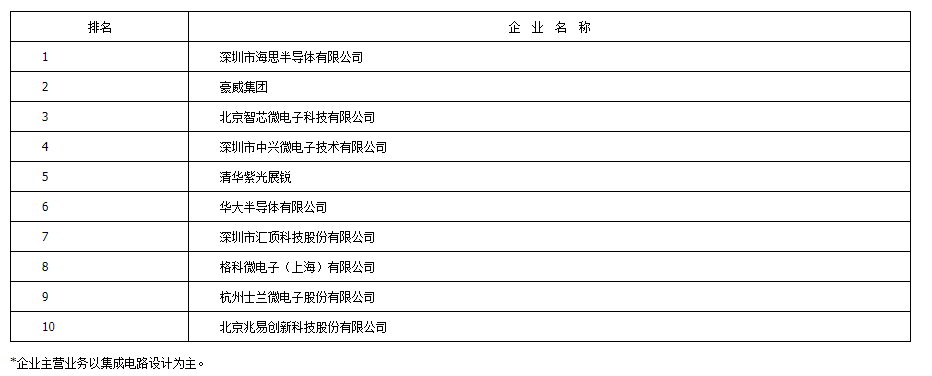
在政策、资金和市场的多重推动下,中国集成电路产业取得了显著进展。设计领域,华为海思、紫光展锐、韦尔股份等企业跻身全球前列;制造环节,中芯国际、华虹集团持续扩产并攻克14nm、28nm等成熟工艺;封测方面,长电科技、通富微电等已进入全球第一梯队。上海、北京、合肥、武汉等地形成产业集群,国产芯片在消费电子、通信、汽车等领域加速导入。
尽管成绩斐然,核心瓶颈依然突出。一是高端制造设备受制于人,EUV光刻机完全无法进口,先进刻蚀机、薄膜沉积设备等也依赖少数海外供应商;二是EDA工具被三大国际巨头垄断,国产EDA尚未全流程覆盖;三是关键材料如光刻胶、大硅片、电子特气等自给率较低;四是高端人才缺口巨大,尤其是具备跨学科经验的领军人才稀缺。究其根本,是产业基础薄弱、原始创新能力不足、生态体系不完整所致。
三、加速实现“中国芯”的路径思考
第一,强化国家战略科技力量,推进“举国体制”与市场机制相结合。在关乎国家安全的“卡脖子”环节,如光刻机、EDA软件、高端芯片制造,需集中优势资源进行定向攻关。鼓励企业发挥创新主体作用,通过税收优惠、首台套保险、政府首购等方式,为国产芯片提供应用迭代的机会。
第二,坚持开放合作与自主创新并重。集成电路产业链高度全球化,封闭不可能成功。我们既要坚定自主可控的决心,也要继续与欧洲、日本、韩国等国家和地区的企业开展合规合作,积极参与全球产业分工。在RISC-V等开源生态中贡献力量,在成熟制程领域做深做透,开辟新赛道。
第三,完善产教融合的人才培养体系。设立集成电路一级学科,扩大招生规模;鼓励高校与企业共建实验室、实训基地,培养工程型、复合型人才。以更开放的政策吸引海外高端人才归国或来华工作,并为他们提供长期稳定的科研环境。
第四,以应用为牵引,构建国产芯片生态。整机企业、系统厂商应开放更多的国产芯片验证和导入机会,通过“整机带芯片”的方式拉动迭代。在汽车电子、工业控制、物联网等对制程要求不高的领域,优先采用国产芯片,形成良性循环。
四、
集成电路进口替代是一场没有退路的攻坚战。它不可能一蹴而就,需要长期持续的大规模投入、耐心资本以及整个产业链的协同努力。从“缺芯少魂”到“中国芯”崛起,我们已经走过最艰难的开局,但距离全面自主可控仍有漫漫长路。只有保持战略定力,尊重产业规律,开放与创新并举,才能真正摆脱受制于人的局面,让承载着民族希望的“中国芯”跳动在世界每一个角落。
如若转载,请注明出处:http://www.runkekeji.com/product/6.html
更新时间:2026-11-01 19:07:20